周姐在城西开了家小超市,上个月有人上门推销POS机,开口就说费率0.38%,比她现在用的0.6%便宜快一半。她心算了一下,一个月刷十万,一年能省两千多,当场有点动心。后来她把两张费率表摊在桌上,问了一句:0.38%是刷卡还是扫码?对方说扫码。她又问:那刷卡呢?对方没接住这句话。周姐把表收起来,说回头再算算。
一、先给答案:本就不是一个数
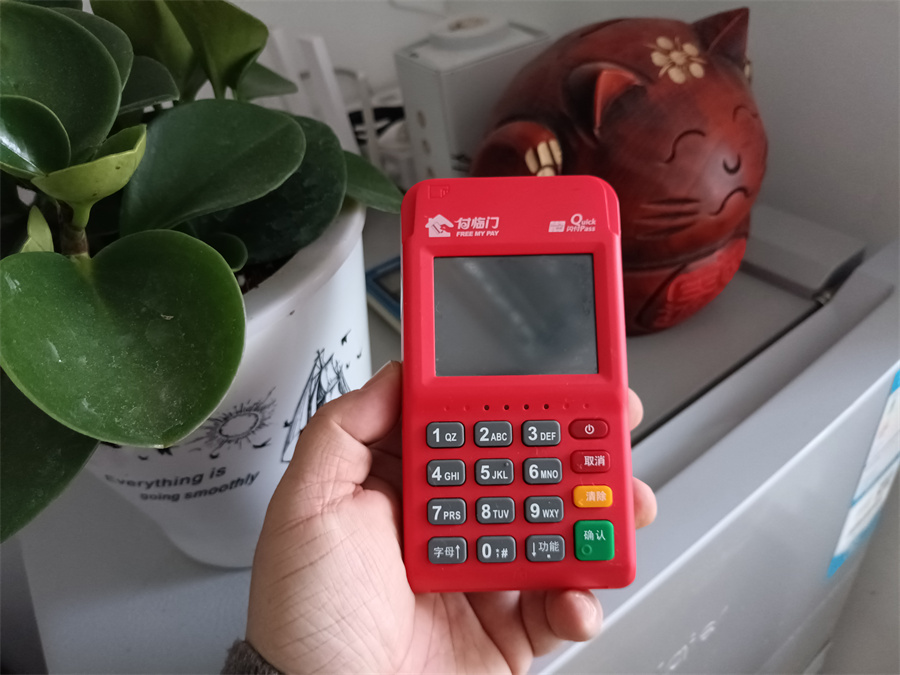
问富临门POS机费率多少,问的其实是一组数,并非一个数。行业通行的结构大致是这样:贷记卡刷卡在0.6%上下;借记卡刷卡约0.5%,单笔20元封顶;扫码和云闪付小额(单笔1000元以内)通常0.38%;挥卡免密免签跟着小额那一档走,大额自动回到刷卡费率。
所以“费率多少”这个问题,得先问清是哪种卡、哪种交易、多大金额。拿扫码的0.38%去比刷卡的0.6%,就像拿公交票价去比打车价,两条线。
二、0.6%是怎么来的:把手续费拆成三份
这个数不是谁随口定的,它是2016年费率改革后定下的分配结构。一笔刷卡手续费拆开看:发卡行拿走0.45%,银联网络服务费0.0325%,收单机构收0.15%。三份加起来正好0.6%。
其中前两份是刚性成本,合计0.4825%,任何一家收单机构都躲不掉,谁也改不了。真正能谈、能让、能拿来做活动的,只有剩下的0.1175%。这0.1175%里还要摊终端成本、流量费、人工、代理分润、售后,摊完就没多少了。
把这三个数字记住,后面所有的报价,你都能自己判断真假。
三、扫码为什么是0.38%,而不是“更便宜的刷卡”
扫码费率低,是因为它走的通道不同。二维码交易走的是网络支付通道,成本结构跟银行卡收单不是一套,所以定价本来就更低。这一条是真的,没有猫腻。
但它有硬约束:扫码单笔限额通常只有1000元上下。这意味着它替代不了刷卡,只能承接小额。一个月流水十万的店,如果每笔都在限额内,得刷一百多笔;而实际做生意,一单几百上千很常见,最后大部分金额还是得走刷卡。
推销时把0.38%摆在最前面,是把“最容易做到的那部分”当成了全部。这不是说谎,是挑着说。周姐当时问的那一句“那刷卡呢”,问的就是这件事。
四、费率表之外的钱,往往比费率更影响总成本
下面这几项,多数费率表上不写,但都要从你账上出去。
流量费
电签机内置流量卡,年费行业常见区间是36元到99元,有的从注册满30天后开始扣,有的首年赠送。看起来不多,但要折算:一个月刷五万的店,50元流量费相当于把综合成本抬高了约0.008%,一年六百元流水的小摊贩则相当于抬高了0.8%,差着两个量级。
押金与首刷冻结
有的机型免押,有的要冻结一笔钱、达标后返还。关键不在金额,在“达标”两个字怎么写:多少笔、多少金额、多长时间内。写不清的,就当它拿不回来。
秒到的附加条件
D+0通常有时间段限制,时段外自动转T+1;也有产品要求达到一定笔数才免附加费。这些在APP的到账设置里能查,改完截个图存着。
提示:谈费率时让对方把这几项一起写进书面表:流量费多少、押金怎么退、秒到有无附加条件、后续能否调价。口头说的都不算。
五、低于0.6%的报价,差额总得有人补
回到那三个数:刚性成本0.4825%,正常费率0.6%,中间0.1175%是收单方的全部空间。如果有人报0.55%,他的空间只剩0.0675%;报0.5%,只剩0.0175%——扣掉流量费、终端折旧和人工,这个生意做不下去。
做不下去,就要从别处找补。常见几条路:跳码,把标准类商户偷偷切成优惠类甚至公益类,你付的钱没少,账单上的商户变了,长期下来伤卡;后期调价,先用低价装机,半年后单方面往上调,这在行业里发生过不止一轮;押金与冻结,用一笔不退的钱把前期的让利找回来;流量费加价,几十元的成本收你一两百。
所以看到明显低于0.6%的刷卡费率,正确的反应不是高兴,是问一句:这个价能维持多久,靠什么维持。
六、借记卡和贷记卡,千万别用同一个费率算
这一段常被忽略,但对流水大的店影响很明显。借记卡的成本结构是封顶的:发卡行0.35%、单笔封顶13元,银联0.0325%、单笔封顶3.25元,加收单方0.15%,标准费率0.5%、单笔20元封顶。
封顶意味着金额越大,实际费率越低。一笔五万的借记卡交易,按20元封顶算,实际费率只有0.04%。所以做批发生意的商户,账面上费率常常低得离谱,那不是谈下来的优惠,是封顶规则在起作用。拿这个数去跟零售店的0.6%比,比不出任何东西。
七、自己核一遍费率,四个问题就够
不用懂太多术语,问四句话就能把水分挤干净。第一句:贷记卡刷卡多少,借记卡刷卡多少,有没有封顶。第二句:扫码多少,单笔限额多少。第三句:流量费、押金、秒到附加费各是多少,怎么退。第四句:这个费率能保持多久,调价提前多久通知,写不写进合同。
四句话都答得清楚、并且愿意落在纸上的,基本可以往下谈;有一句含糊其辞、只说“放心肯定便宜”的,先别急着签字。费率和监管口径这两年的变动,支付资讯那一栏更新得比说明书勤;不同品牌横向怎么比,其他POS机品牌按品牌分了类,摆在一起看更直观。
八、算一笔账:月刷十万,到底付多少
设一个月刷十万贷记卡,全按0.6%算,手续费600元。这600元里,482.5元是发卡行和银联的刚性成本,收单方拿117.5元,再扣终端、流量、人工、代理分润。
如果换成0.55%,总手续费550元,收单方只剩67.5元,比上面少了近一半。这时候他还要把机器给你、把售后做完、把秒到垫资扛住,账很难平。账不平,就只能从跳码、押金、后期涨价里找。这不是道德问题,是算术问题。
再加流量费五十元,一年摊到每月四块出头,看起来可以忽略。但如果这个月流水只有五千,五十元的流量费就是实打实的1%,比费率本身更要紧。所以小流水的商户,选低流量费的机型比抠那零点几个点更划算。
周姐后来没装那台0.38%的机器。她只做了一件事:把推销员说的每一句话,逐条要求写进合同,写不出来的就不再谈。她的原话很朴素——费率高低是小事,说清楚才是大事;一个数说得越漂亮,越要看它敢不敢落在纸上。
免责说明:文中费率与限额为行业通行情况的整理,富临门各机型、各入网时间的实际费率与收费项目可能不同,具体以上海富临门支付有限公司官方说明及双方签署的服务协议为准。费率存在调整可能,本文不构成办理或投资建议,办理前请核实服务商资质与书面费率表,并合规使用支付工具,切勿用于套现。