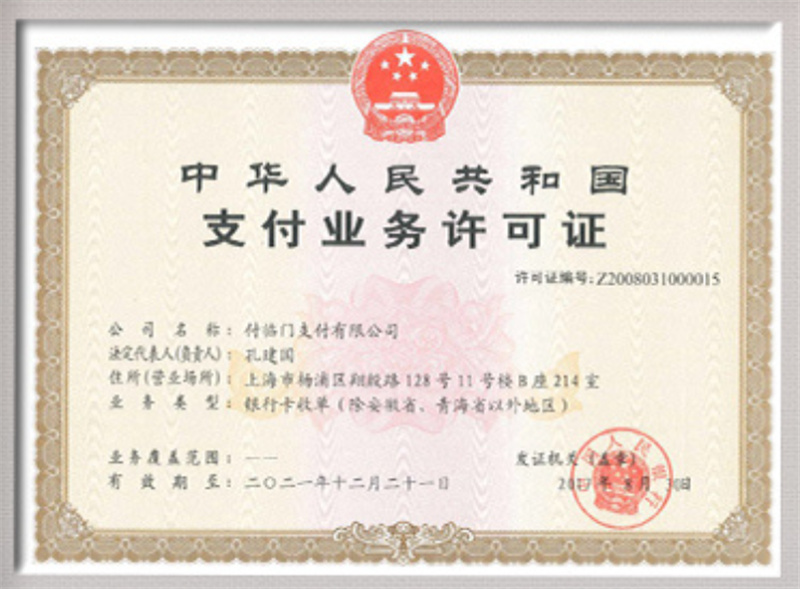
先说结论:有牌照,但持牌公司的名字已经换了。现在拿牌照的主体叫上海富临门支付有限公司,就是原来的付临门支付有限公司。同一个工商主体、同一张许可证,换的是名字、股东和实际控制人。
一、批文里写的五件事
2026年10月30日,中国人民银行在“非银行支付机构重大事项变更许可”公示中披露了一份行政许可,批文编号银许准予决字〔2026〕第119号,一次批完了五项变更:公司名称由付临门支付有限公司变更为上海富临门支付有限公司;注册资本由1亿元增至2亿元;主要股东由上海德丰网络技术有限公司变更为东阳市实亿信息科技有限公司;实际控制人由孔建国变更为金向华;董事、监事、总经理、财务负责人、技术负责人、风控负责人全部调整。
对一家持牌机构来说,增资、换股东、换实控人、换高管、换名字,五件事一次批完,说明监管不只看“谁接盘”,也看“接盘之后怎么管”。所以富临门不是傍着老名字起的新公司,而是重整之后换了牌子的原主体。这一点搞不清楚,后面所有判断都会跟着错。
二、这张牌照的来历与业务范围
牌照拿得很早。公司2009年1月在上海成立,前身叫上海德颐网络技术有限公司,起初做的不是小商户收单,而是依托银联便民网点,在便利店、药房里布设刷卡终端,主攻信用卡还款、公用事业缴费这类便民业务,在上海本地铺得很快。2011年,上海德颐取得央行核发的《支付业务许可证》,获准开展银行卡收单业务,也就是常说的“支付交易处理Ⅰ类”。2017年公司更名为付临门支付有限公司,工商名称与对外品牌才统一。
范围上有个细节常被忽略:2016年第一次续展时,监管就划了区域限制,安徽、青海不得开展收单;2018年被处罚后又要求退出四川。所以这张牌照是全国性的银行卡收单资质,但要扣掉这三个省。
三、两个名字之间,是一次破产重整
2016年,孔建国控制的上海银嘉金融服务集团以约6亿元收购上海德颐,此后靠代理商渠道在全国批量拓客,交易规模迅速做大。同一时期还有一段没成的资本运作:2018年3月上市公司天马精化拟以2亿元投资上海银嘉10%股权,2019年12月因业绩承诺未达标,这笔股权又转回原股东。
真正的问题是模式。商户准入、交易风控、巡检体系长期依赖外包,扩张越快,风险积得越多。到2024年,因积欠监管相关款项1.88亿元,公司在8月被暂停新增业务,存量通道一度面临关停;同年11月,孔建国因9368万元债务未履行被列为被执行人并限制消费,公司被曝欠税3134万元,母公司所持100%股权也已质押殆尽。2024年12月17日,上海市第三中级人民法院受理预重整;2025年2月,重整投资人东阳市实亿信息科技签署协议,1.88亿元共益债资金于2月10日到账,专项用于缴付监管欠款;4月27日法院裁定批准重整计划,控制权完成移交;直至2026年10月30日,央行批复全部变更事项,重整才算走完监管终审。
一句话概括:牌照保住了,公司换了主人。牌照重生不等于历史风险清零,这是行业分析人士的原话,也是理解这家公司时该有的分寸。
四、牌照还在,代价写在罚单上
把处罚列出来,比任何形容词都清楚。2018年7月,因特约商户实名制落实不到位、收单交易信息管理违规、资金结算与备付金管理违规、外包管理缺失、风险监测与商户巡检不到位等多项问题,央行作出警告,罚没合计892.28万元,并要求一年内有序退出四川省银行卡收单业务。2019年、2021年,河北、山西分公司接连被罚。2023年2月,又因违反清算管理、商户实名制、备付金管理规定被警告,罚没约516万元,两名相关责任人分别被罚10万元、20万元。2025年9月,重整期间再被央行上海分行处罚200万元。
这串数字的意思很直接:牌照是一种资质,不是一种信誉担保。有牌照只说明它可以合法做收单,能不能长期稳定地做,是另一件事。
五、对正在用机器的人,四件事最实在
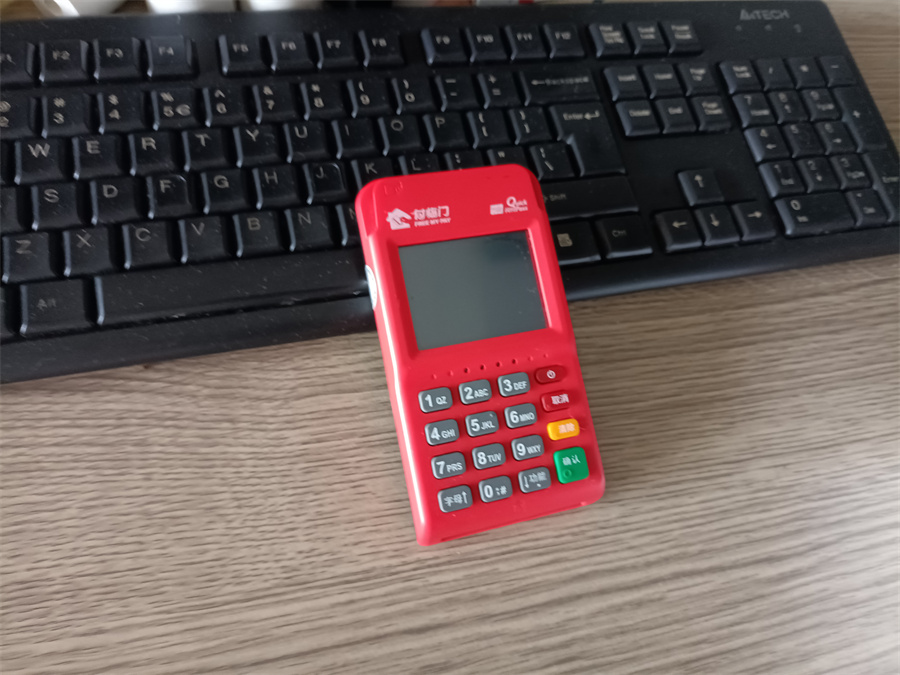
第一,存量机具照常使用。主体变更不影响你已经入网的设备,交易与资金结算走的是银联清算通道,不会因为股东换了就取不出钱。
第二,别再新增押金、预付款、保证金。这类款项在重整、换主体期间最容易出事,任何“充值”“买断”“先交钱后返”的说法都先放一放。
第三,售后主体变了。原来对接的代理商可能已经不在体系里,出了问题找官方客服,比找上家靠谱。
第四,合同、费率表、到账记录留一份。
提示:核实渠道以官方为准。签约前把服务商名称、终端编号、费率写成文字留档,日后有争议时,这几样比口头承诺有用得多。
六、自己查一张牌照,三个入口
查这类信息不用听人转述。央行官网“政务公开”下的非银行支付机构重大事项变更许可公示,能查到批文编号与变更内容;“已获许可机构(支付机构)”名单,能查到许可证编号、业务类型、覆盖范围与有效期;债务与重整细节,去全国企业破产重整案件信息网搜公司名即可。
顺带提醒一句:网上流传的一些说法要先打个问号。比如有招商页面写这家公司的业务类型包括互联网支付与移动电话支付、并给出一个具体许可证编号,但权威报道的口径里业务类型只有银行卡收单一项,那个编号也找不到对应来源。写进合同的东西,别拿转述当依据。想看牌照、监管口径这类变动,支付资讯那一栏更新得比说明书勤。
七、牌照之外,决定划不划算的仍是费率
很多人问牌照,其实真正在意的是“钱安不安全、划不划算”。安全那头上面说了;划算这头,得回到成本。
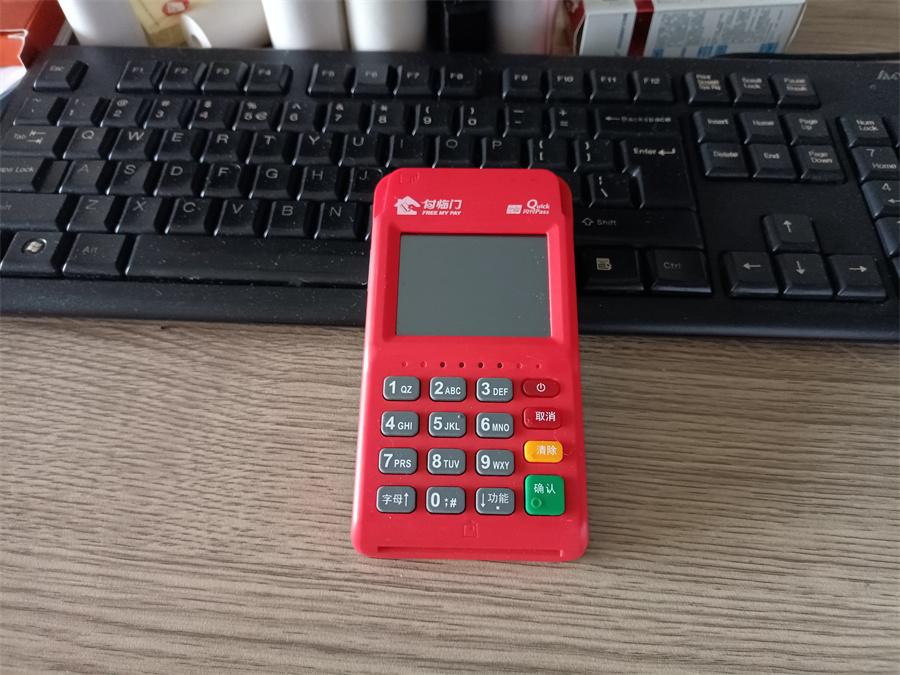
一笔刷卡手续费拆开看:发卡行拿走0.45%,银联网络服务费0.0325%,加起来0.4825%,这是刚性成本,任何一家收单机构都躲不掉。市场正常的刷卡费率在0.6%上下,0.6%减掉0.4825%,剩下的0.1175%才是收单机构和代理商能分的东西。
这组数字推出来的结论很朴素:凡是明显低于0.6%的“刷卡费率”,差额一定要从别处补回来——跳码、后期单方面涨价、押金或首刷冻结、流量费加价、名目繁多的服务费。牌照决定它能不能做,费率决定你值不值得长期用。选机器时不妨把几个常被提到的品牌摆在一起比,功能与费率的差别看得更清楚,其他POS机品牌这一栏按品牌分了类。
牌照有效期到2026年12月21日,续展结果目前还没有公开消息,这一条也该记在心里:写“持牌合规”可以,写“牌照长期无忧”就过了。
说白了,一张牌照解决的是“它合不合法”,解决不了“你用着贵不贵”。前者查公示就能有答案,后者要自己拿账单算。多数人栽跟头,都不是栽在没查牌照上。
免责说明:文中牌照、批文编号、处罚与重整进程的信息,整理自央行公示、法院公告及公开报道,为本文发布时的口径;牌照有效期与续展结果可能变化,具体以上海富临门支付有限公司官方披露及人民银行公示为准。本文不构成办理或投资建议,办理前请核实服务商资质与书面费率表,并合规使用支付工具。