这问题不能只答一个"安全"。因为大家说的"安全",其实混着三层不同的东西:钱会不会丢、公司合不合规、你手上这台机器靠不靠谱。这三层的答案不完全一样。
先把结论放前面:资金安全这一层可以放心,合规这一层有瑕疵但不是致命的,真正容易出事的在第三层——你从谁手里办的机器。
一、资金安全:这一层是过关的
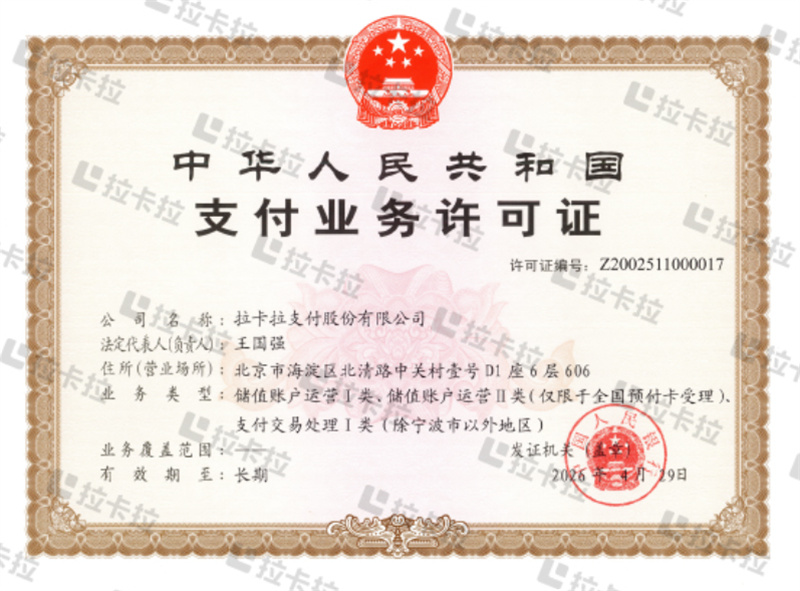
1、持牌身份明确:拉卡拉支付股份有限公司持有央行核发的《支付业务许可证》,编号 Z2002511000017,2011年5月首批获牌,与支付宝、财付通、银联商务同批。2026年4月30日已完成续展,有效期改为长期有效。
2、是一清不是二清:交易资金走银联、网联的持牌清算通道,不经过某个中间账户转手。这是判断"钱会不会丢"最核心的一条——二清机才是真正的风险源,中间账户一跑,钱就没了。
3、上市公司,信息可查:它在深交所创业板上市,重大事项要按规定披露。这意味着你能查到它的公开公告,而不是只能听业务员说。
所以"会不会跑路""钱会不会被卷走"这个层面,可以不用太担心。这不是相信它,是牌照和清算机制决定的。
二、合规层面:持牌不等于没瑕疵
1、过去有被处罚和公开披露的记录:这几年它在商户管理、交易上送等环节有过监管处罚,也发布过重大事项提示性公告,承认部分标准类商户交易按优惠类商户费率上送清算网络——也就是业内说的"跳码"。
2、这说明什么:持牌与合规瑕疵并不矛盾。持牌机构同样会被罚、被要求整改。所以"持牌"证明的是有资格做,不能证明每一次都做得干净。
3、对用户的实际影响:跳码伤的不是平台,是持卡人。你按标准费率付了钱,账单上却显示在优惠类商户消费,银行风控看到的是"这张卡长期在低费率商户高频大额",结果就是降额、封卡。这个亏很多人吃了都说不清。
三、真正容易出事的在渠道
1、冒充官方的电话和短信:说你的机器要停用、费率要涨、可以退押金,让你加QQ或微信办。这些不是公司干的,是骗子借它的名字干的。收到这类信息,挂掉、别点、别加。
2、押金和调价的口头承诺:机器"免费送",激活时冻结几百块,达标才退;或者前几个月费率很低,之后悄悄上调。签之前不问清楚,后面就是扯皮。
3、让你把证件发给他代办的:正规流程是你在官方APP里自己上传身份证、自己做活体识别。谁要你把照片发到微信,谁就有问题。
同一个品牌,正规渠道办和电话推销办,体验能差出很远。所以问"安全吗",一半的答案取决于你找的是谁。
四、自己怎么判断,四步
1、查牌照:搜索"中国人民银行政务公开",进官网找"行政审批公示",核对机构全称与许可证编号。名字对不上就别用了。
2、查账单:翻最近几笔交易,看商户名是否固定在你的经营场景,有没有出现跟你无关的加油站、医院、学校。
3、查协议:电子入网协议里翻费率调整条款,看有没有"调价需提前通知"的约定。有约定的才算稳。
4、查渠道:这台机器你是从官方入口办的,还是陌生人推销的?这一条决定后面所有事。
四步里有一条过不了,就别继续用;四条都过,那这台机器对你来说就是安全的。
五、总结
拉卡拉是持牌的、一清的、上市的,资金安全这一层不用担心。但它不是没有瑕疵——过去有过处罚,也有过跳码的公开披露。所以更准确的说法是:牌子本身可以信任到"钱不会丢"的程度,但信任不到"什么都不会出问题"的程度。
真正要花心思的,是办之前查一次牌照、签之前把费率和押金问成文字、用起来每月看一眼账单。这三件事花不了多少时间,比纠结"这牌子靠不靠谱"实在得多。
本文所引牌照与续展信息依据央行公示及公开报道,处罚与公告情况以监管部门和公司披露为准;如与官网最新信息不一致,请以官方为准。