拉卡拉POS机费率多少?
先把数字给出来:信用卡刷卡标准类约 0.6%,储蓄卡约 0.5% 且有单笔封顶,扫码约 0.38%。
这三档是行业普遍水平,不是拉卡拉一家独有。真正需要留意的,是费率之外那两笔——流量年费和秒到费。
一、费率分几档
1、信用卡刷卡:标准类商户约 0.6%,一般不封顶。刷一万扣 60 元左右。
2、储蓄卡刷卡:约 0.5%,但普遍有单笔封顶,常见 20 元左右。刷一万可能只扣 20 元,比信用卡便宜得多。
3、扫码支付:约 0.38%,单笔金额有限制,常见 1000 元以内走这个价,超了按别的通道算。
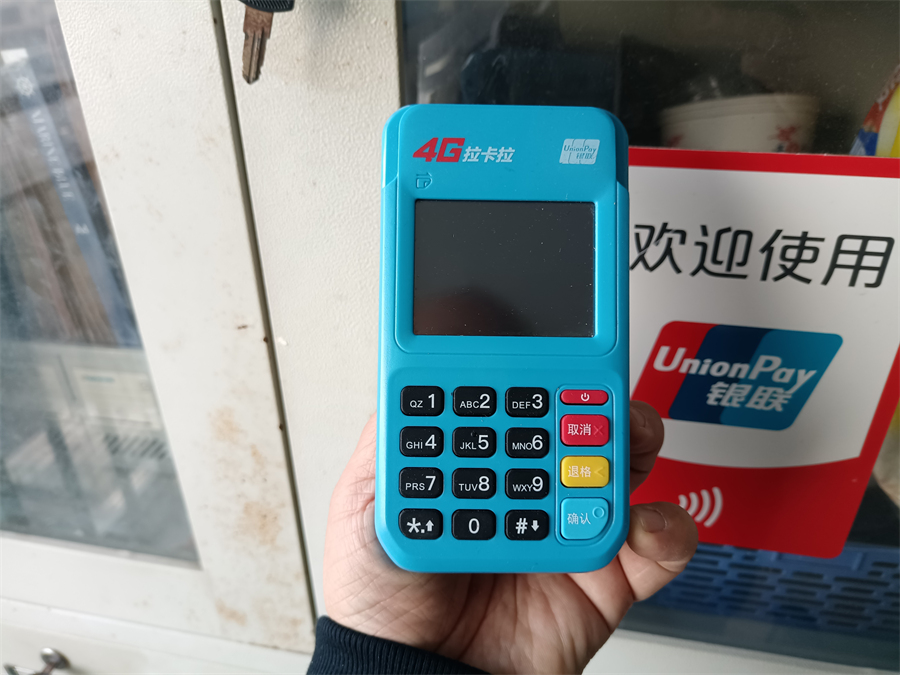
4、流量年费:电签机内置 4G 卡,普遍 48 到 69 元一年,按年扣,免不了。
5、秒到费:部分机型实时到账要加收,几毛到几元一笔。有的免,有的不免,问清楚。
优惠类和减免类是另外两档——超市、加油站这类民生行业可能享受 0.38% 到 0.48%,公立医院、学校这类是减免类。这跟你是什么行业有关,不是你挑出来的。
二、手续费怎么算
公式只有一个:手续费 = 交易金额 × 费率。
1、刷信用卡 1 万元:0.6%,扣 60 元,到账 9940 元。
2、刷储蓄卡 1 万元:按 0.5% 该扣 50 元,但封顶 20 元,实际扣 20 元,到账 9980 元。
3、扫码 1000 元:0.38%,扣 3.8 元。
算完你会发现一件事:扫码比刷卡便宜将近一半。所以顾客愿意扫码的时候,别主动劝他刷卡——掏卡的人多付的不是他,是你。
三、为什么别人费率比你低
1、进件类型不同:商户件和个人小微件,渠道给的政策可能不一样。所以"别人 0.55% 我 0.6%"很可能是身份不同,不是被坑了。
2、签约时间不同:费率随政策和时段调整。两年前签的和现在签的,数字本来就可能不一样,拿老行情当标准没意义。
3、渠道层级不同:总部直签、一级代理、三级代理,报价能差一截。但便宜那档,往往在押金和后续调价上找回来。
4、有一档是跳码跳出来的:这是最要留意的。你刷的是餐饮,标准类,该按 0.6% 走;结果系统把这笔报成加油站、学校甚至医院,交上去的钱少了,差价落在中间环节。你这边看着费率没变甚至低了,代价是账单商户名对不上你的经营。长期在低费率商户高频大额,银行风控就会动手,降额是最轻的。
四、问价时连着问五句
1、"信用卡多少,储蓄卡多少,封顶吗?"
2、"扫码多少,单笔限额多少?"
3、"流量费一年多少,首年免不免,次年怎么扣?"
4、"有没有秒到费,一笔多少?"
5、"以后会不会调价,调了怎么通知我?"
这五句,让对方用微信文字回。口头说过的话,出了争执等于没说过。很多人吃过这个亏——当时电话里讲得清清楚楚,真涨价了翻聊天记录,发现全是语音。
五、一笔实在账
一天收 5000 元,按 0.6% 算手续费 30 元,一个月按 26 天算约 780 元,一年九千多。费率每差 0.05%,一年就差七八百块。
所以砍价的方向是费率,不是押金。押金是一次性的、还能退;费率是长期的、退不了。反过来也一样——别为了省那 0.02% 去选一台来路不明的机器,卡被降额了,损失远不止这点手续费。
六、总结
费率就那几档,记住三个数:刷卡 0.6%、扫码 0.38%、储蓄卡 0.5% 有封顶。再加上流量费和秒到费要看一眼,基本就不会被绕进去。
难的不是记数字,是分清哪些钱是明面上的、哪些是后面才冒出来的。调价、跳码、押金、流量费,坑都在这几处。问的时候五句问全、要文字答复、把协议翻一遍,比砍下零点零几个百分点有用得多。
以上数字为行业大致水平,不同渠道、不同时间的实际费率存在差异,具体以官方渠道公告和电子协议为准。