周姐的母婴店开在商场二楼,隔壁几家店都用第三方支付的机器,她偏想办银行的。
理由很朴素:“银行跑不了,出事了有人管。”
她跑了三趟,第一趟资料没带全,第二趟被告知对公账户得先开,第三趟才把材料交上去,前后二十二天装机。
她跟我说:“早知道这么麻烦,一开始就该问清楚。”
银行 POS 机的流程不复杂,但每一步都有前置条件,顺序错了就要多跑一趟。下面按实际办事的顺序,把七步讲清楚,也顺便说清银行机与第三方机的区别,省得你白跑。
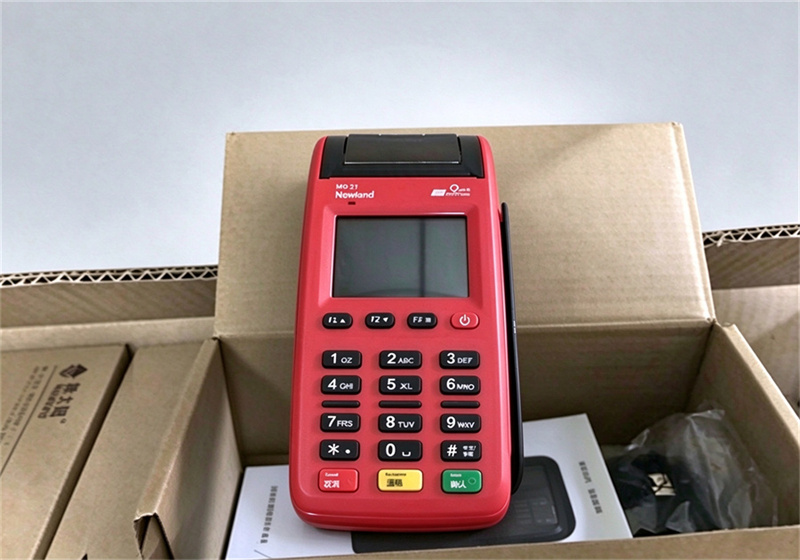
一、先分清:银行机和第三方机差在哪
这一步决定你要准备什么,别跳过。
资金结算的账户不同
银行办的机器,结算账户一般是本行对公账户,交易款直接进企业账户;第三方机构可以用对公,也可以按产品规则对私结算。
审核严格程度不同
银行侧对经营真实性、场所、行业资质审得更细,常要求上门核查;第三方机构以线上审核为主,速度快但材料要求相对宽松。
费率与到账时效不同
银行机费率通常按标准类执行,报价不激进,但稳定;到账多为 T+1,部分银行支持当日到账但条件更严。第三方机在费率上有更多弹性,秒到也常见。
办理周期不同
银行机从提交到装机,一般要一到三周;第三方机最快当天到三天不等。
二、第一步:开立或确认对公账户
这是最容易被忽略、也最容易卡住的一步。没有对公账户,后面全做不了。
有没有基本户
企业通常需要在银行开立基本存款账户。办机器时,结算账户一般要求是本行账户,所以第一步是先选定开户行。
开户要多久
预约、上门核验、资料审核,整个流程一般几个工作日起步。个体户、小微企业的开户要求各家银行不同,最好先打电话问清需要带什么。
能不能用一般户
部分银行允许以一般户结算,但要看具体规定。开户时就问一句“这个账户以后要绑 POS 结算,可以吗”,能省掉很多返工。
三、第二步:准备申请资料
各家银行清单略有出入,但主干差不多。下面是常见的一份。
主体类证照
营业执照副本原件及复印件,复印件加盖公章;法定代表人或经营者身份证原件及复印件。
账户类材料
开户许可证或基本存款账户信息、银行账户资料,用于确认结算账户归属。
经营场所证明
门店租赁合同、房产证明、近期水电费单据任选其一,配合门头照片、店内照片。银行核查经营真实性时,这些是主要依据。
行业资质
餐饮要有食品经营许可证,教育、医疗、药品、烟酒等特殊行业需相应许可。缺这一项,很容易在这一步被退回。
印章与其他
公章、法人章、财务章;部分银行还会要求提供税务登记信息、近几个月流水或经营方案说明。
建议去之前把资料按上述五类分袋装好,并多带一套复印件。跑一趟就能交齐,比补件快得多。
四、第三步:提交申请与受理
渠道有两种,效率差别不小。
对公柜台直接申请
到开户行的对公业务窗口,说明要办银行卡收单(POS)业务。柜台会给你一份申请表和资料清单,这是最稳的路径。
客户经理对接
如果有对接的客户经理,直接找他效率更高,材料预审、进度催办都更快。很多支行对小微商户有专门的产品包。
线上渠道预填
部分银行支持手机银行或官网提交意向,但证件仍要线下核验。线上提交只是省了填表时间,不会缩短审核。
申请时问清三件事
费率是多少、结算周期是 T+0 还是 T+1、有没有设备押金或年度服务费。这三项最好当场问到书面答复。
五、第四步:审核与现场核查
这一段看不到,但耗时最长。
材料审核
银行核查证照真伪、经营范围、账户状态、法人信息是否一致。经营范围和实际收款业务对不上,容易被质疑。
上门核查
多数银行会安排人员到经营场所实地查看,拍照留存门头、收银台、经营环境。提前把店铺收拾整齐,负责人最好在场。
风险与征信核查
银行会查企业及法人的信用状况、是否有异常经营记录。有严重逾期、涉诉、经营异常的,可能被拒。
审核时长
材料齐全的情况下,通常三到十个工作日。中间接到银行电话核实的,务必及时回复,一次没接上就可能拖几天。
六、第五步:签约与装机
到这一步基本稳了,但协议要认真看。
签特约商户协议
银行与商户签订银行卡收单特约商户协议,明确费率、结算方式、退款与差错处理、双方责任。重点看费率条款、调价与通知方式、押金与退还条件这三处。
机具领取或上门安装
有的银行当场给机器,有的安排人员上门安装并做参数下载。装机时要完成签到、下载参数、打一笔测试交易。
操作培训
包括消费、撤销、退货、查询、结算、打印小票等常用功能。别嫌麻烦,撤销和退货这两项最常用也最容易出错。
确认结算信息
当场核对结算账户名、账号、结算周期是否正确。这一项错了,后面到账会出问题。
七、第六步:启用后的头几天
很多问题在这几天暴露,早发现早解决。
首笔交易验证
用小额交易确认整条链路通:刷卡成功、小票正常、账务入账、结算到账。四项都通了才算装好。
核对到账金额与时间
手续费扣了多少、什么时候到账,跟协议对一遍。发现不符,带着小票和协议找客户经理,越早越好。
留存凭证
协议、押金凭证、装机单、客服电话、客户经理联系方式,统一收在一处。这些将来查询、退机、对账都用得上。
八、常被拒或卡住的几种情况
提前避开,能少跑几趟。
没有对公账户或账户状态异常
最常见的一条。账户长期不用变久悬户、信息未更新,都会卡在审核。
经营场所与证照地址不一致
执照注册在 A 地、实际在 B 地经营,银行核查时对不上。要么变更登记,要么先说明情况并提供实际经营证明。
缺少行业许可
餐饮、食品、教育、医疗等属于许可经营,缺证会被直接退回。
经营范围与收款业务不匹配
执照写的是咨询、技术服务,实际做零售收款,容易被质疑。必要时先做经营范围变更。
法人征信或企业经营异常
有严重逾期、被列入经营异常名录、涉诉未结的,通过率会明显下降。这类问题需要先处理,而不是换家银行反复试。
九、写在最后
周姐的店现在两台机器并排放着:银行那台走对公,账目清楚;第三方那台用来应付临时收款和秒到。
她说得实在:“银行机慢,但心里踏实;另一台快,应急用。各有各的用处。”
银行办 POS 机没什么窍门,就是把顺序走对:先账户、再资料、后申请。顺序对了,一两趟就能办完;顺序错了,跑五趟也未必成。
真正要多花心思的不是流程,是签协议那十分钟。费率、结算、押金三处看清了,剩下的事都顺。
免责说明:本文基于公开监管信息与银行业通行做法整理,仅作知识分享,不构成对任何银行或支付机构的评价与推荐,也不构成办理建议。各行受理条件、所需资料、费率、结算周期及押金政策存在差异,具体以经办银行官方公布的要求及双方签署的特约商户协议为准;政策以主管部门最新发布为准。涉及账户与资金的事项,请以银行官方渠道答复为准。