合利宝POS机费率多少?
标准费率是刷卡 0.6%、扫码 0.38%。刷一万扣 60 元,扫码一千扣 3.8 元。
但合利宝这个牌子有个特点得先说在前面:它的费率不是固定一档,而是跟着月交易量往下走的。这跟大多数机构"一刀切 0.6%"不太一样,所以光记住 0.6% 不够。
一、分档收费,量越大越低
1、基础档:刷卡默认 0.6%,扫码 0.38%。这是没谈量之前的标准价。
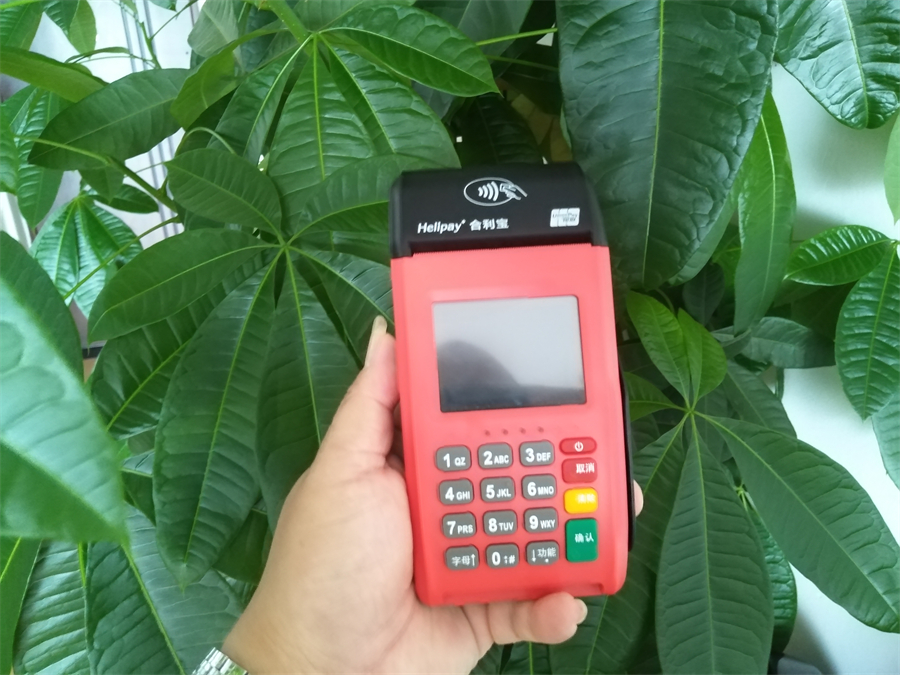
2、按量递减:据公开的产品说明,部分机型(如财添添标准版)会按月交易量调价——月交易量 2 万以上降到 0.58%,3 万以上 0.57%,5 万以上 0.56%,10 万以上可低至 0.55%。
3、储蓄卡更低:借记卡刷卡约 0.5%,通常有单笔封顶,常见 20 元左右。大额结算用借记卡比信用卡划算得多。
4、优惠类与公益类:加油站、超市这类优惠类可能享受 0.38% 到 0.5%,但需要通过银联报备且交易占比受限,一般不超过 10%,目的是防止套码。学校、医院等公益类是 0%,个人无法主动选择。
二、算三笔就清楚
1、刷信用卡 1 万元:0.6%,扣 60 元,到账 9940 元。月流水上到 5 万后,同样一万可能只扣 56 元。
2、刷储蓄卡 1 万元:按 0.5% 该扣 50 元,但封顶 20 元,实际扣 20 元。
3、扫码 1000 元:0.38%,扣 3.8 元。
把这三笔放一起,能看出一个规律:扫码比刷卡便宜将近一半,储蓄卡大额有封顶。所以顾客愿意扫码时别主动劝他刷卡,能走借记卡的场景也别填信用卡。
三、费率之外还有几笔
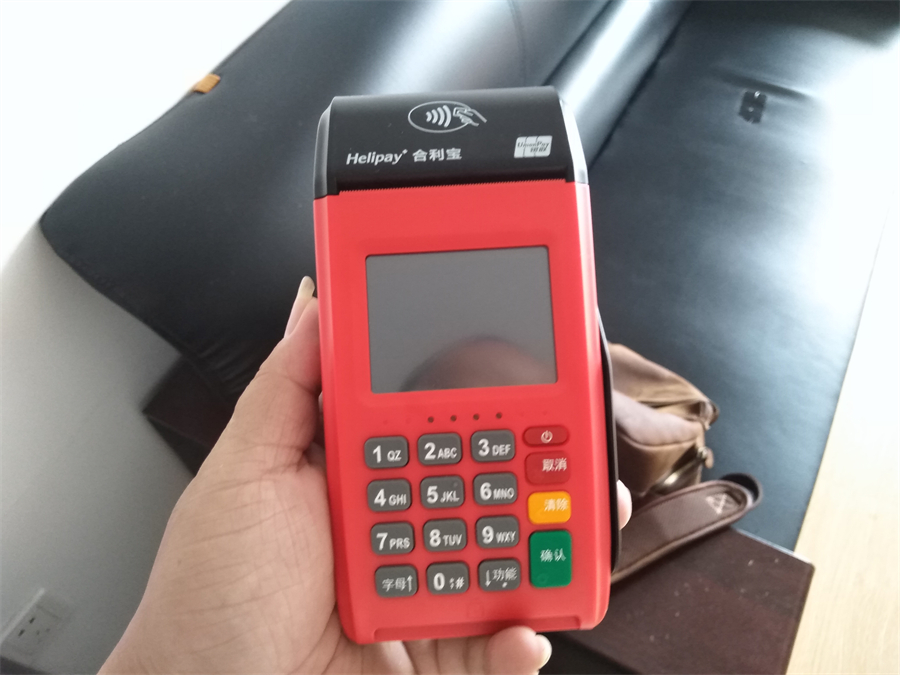
1、流量费:内置流量卡的机型按年收,普遍 48 到 69 元。首年免不免、次年怎么扣,问清楚。
2、秒到费:部分机型实时到账要加收,常见每笔几毛到几元,有的产品是"费率+固定额"的组合,比如 0.6%+3 元每笔。这种在小额交易上实际成本会明显偏高。
3、机具服务费:押金或机具费,常见几百元,达标可退。这一项和费率是两笔账,别混着比。
4、调价条款:这一条最要紧。协议里有没有"调价需提前通知"的约定,有约定的才稳。没有约定的,涨价时只能被动接受。
四、低位区间要留个心眼
1、官方口径的区间比你想的宽:公开资料里能看到,借记卡费率区间大致在 0.42% 到 2.60%,信用卡在 0.52% 到 2.60%,部分交易设有起收标准。区间这么大,说明实际费率高度依赖协议约定。
2、2.60% 这种上限是真实存在的:一旦按上限执行,刷一万扣 260 元,比标准价高四倍多。这类情况多见于协议另有约定或政策调整后的存量商户。
3、所以别只看报给你的那个首年数字:问价时一定要问"这个费率能维持多久""以后按什么标准调""调之前怎么通知我"。
4、行业常识摆在这儿:支付是有成本的,发卡行要分、清算机构要分、收单机构要活。低于成本线的报价,不可能是真便宜,只可能是别处补回来——常见的三种补法是押金不退、后期调价、跳码。
五、问价时连着问五句
1、"信用卡多少,储蓄卡多少,封顶吗?"
2、"扫码多少,单笔限多少?"
3、"有没有秒到费,是费率+固定额吗?"
4、"流量费一年多少,首年免不免?"
5、"以后调价怎么通知,协议里写了没有?"
这五句让对方用微信文字回。口头说过的话,出了争执等于没说过。很多人吃过这个亏——当时电话里讲得清清楚楚,真涨价了翻聊天记录,发现全是语音。
六、总结
合利宝的标准费率是刷卡 0.6%、扫码 0.38%、储蓄卡 0.5% 有封顶,量大可按月交易量递减到 0.55% 左右。这一层是清楚的。
但它的费率区间比多数机构宽,协议约定的影响更大。所以真正决定你付多少的,不是这家公司的标准价,是你签的那份协议写了什么。问清五句、要到文字答复、翻一遍调价条款,比砍下零点零几个百分点实在得多。
以上费率依据公开资料与行业普遍水平整理,不同机型、不同交易量、不同签约时间存在差异,具体以官方渠道公告和你签署的协议为准。