随着电签版POS机全面取代手刷MPOS,市面上的电签机品牌琳琅满目。其中,银盛通电签版凭借其品牌实力和稳定性,一直备受关注。很多新手用户在办机时,最纠结的就是费率:有0.55%的,有0.6%的,甚至还有宣称0.38%的,到底选哪个才不会被坑?今天我们就从费率构成的底层逻辑,来把这件事说清楚。
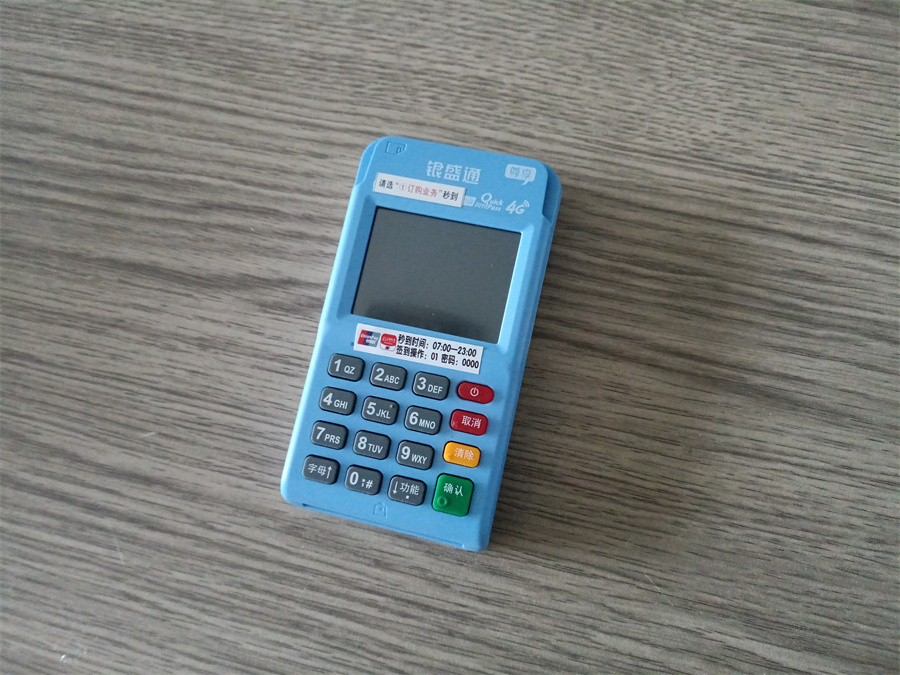
一、银盛通电签机支持哪些交易方式?
作为目前主流的小型便携机具,电签机基本涵盖了市面上的所有支付通道。
不仅能刷卡、插卡、挥卡闪付,还支持银联云闪付、NFC支付,以及微信、支付宝、花呗等扫码交易。其中,扫码支付的单笔额度较高(部分支持单笔2万),非常适合日常小额高频的收款需求。
二、费率标准:刷卡0.6%,扫码0.38%
目前正规一清电签机的行业标准费率基本如下:
1. 刷卡费率:通常在 0.55% + 0 到 0.60% + 0 之间,资金秒到。
2. 扫码/云闪付费率:微信、支付宝、花呗扫码,费率普遍低至 0.38%,资金秒到。
为什么行业内普遍认为0.60%是最靠谱、最稳定的标准?我们可以算一笔账。
三、一万块钱手续费,到底被谁分了?
假设你用一台费率为 0.55% 的机器刷了 10000 元,产生了 55 元手续费。这 55 元是怎么分的?
其中,发卡银行拿走了大头(约 45 元),银联清算机构拿走了(约 3.25 元),剩下的 6.75 元归支付机构。
支付机构拿走的这 6.75 元,并不是纯利润。他们还要交备付金、承担垫资的利息成本、系统的维护费用,最后还要分给底层的代理商。
如果不跳码(全走标准类商户),支付机构的成本极高。如果代理商给你 0.55% 的费率,他基本是在“贴钱让利走量”,一万块钱他可能只赚一两块钱,还要扣税。所以,0.55% 是底线,0.60% 才是符合商业逻辑、能保证长期稳定不跳码的合理区间。
四、警惕“超低费率”的涨价套路
市面上有些小品牌,因为缺乏竞争力,会用 0.38% 甚至更低的费率来诱惑贪便宜的用户。
但支付公司不是做慈善的,前期亏本补贴,后期怎么回本?最常见的套路就是:先让你用几个月低费率,等你习惯了,或者机子押金退完之后,偷偷把费率涨到 0.63% 甚至 0.68%。
很多用户平时不看账单,等发现时已经被多扣了好几百块钱。所以,遇到远低于市场平均水平的费率,一定要多留个心眼。高于0.6%的费率属于偏高,而低于0.55%的,就要掂量掂量后期的涨价风险了。
一句话总结
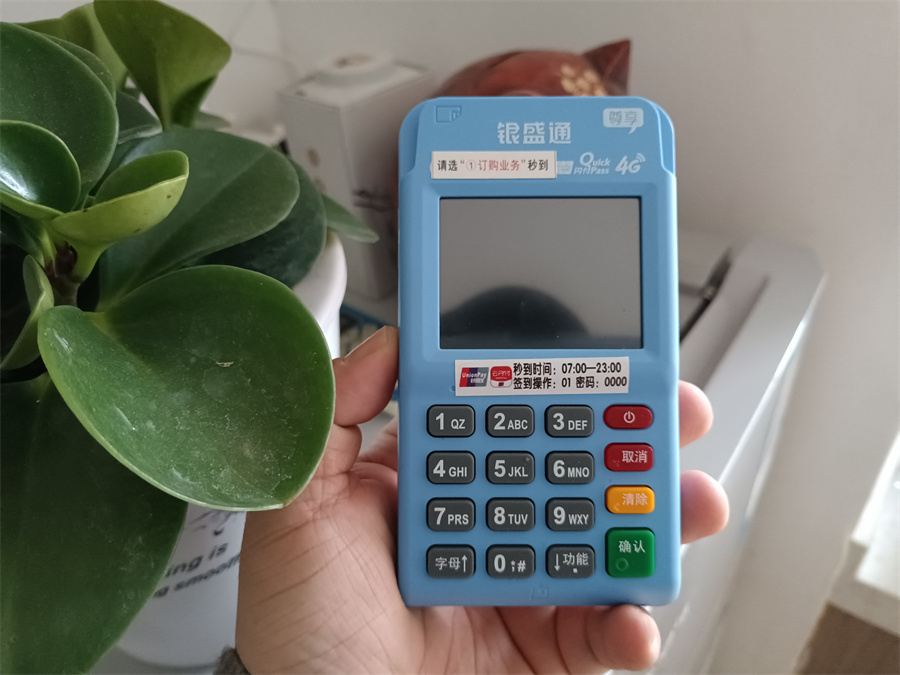
银盛通电签机支持全场景支付,标准费率刷卡0.6%、扫码0.38%。0.6%的费率是符合发卡行、银联、支付机构三方利润分配逻辑的合理区间。千万别盲目追求超低费率,前期费率越低,后期偷偷涨价、跳码的风险就越大。